

Ewidencja magazynowa: czym jest, jakie ma rodzaje, jak zapisują ją dokumenty PZ i WZ oraz jak rozliczyć różnice ze spisem. Zasady i zrzuty ze Studio WMS.net.
Ewidencja magazynowa to zapis ruchów towaru i jego stanu: co przyjęto, co wydano, gdzie towar leży i, jeśli firma tak zdecyduje, ile jest wart. Ta strona opisuje samą ewidencję, czyli jej rodzaje, dokumenty, które ją zmieniają, kartotekę oraz zgodność zapisu ze stanem na regale. W Studio WMS.net każdy ruch powstaje jako dokument, a stan wynika z dokumentów.
Sąsiednie strony odpowiadają na inne pytania. Symbole i obieg dokumentów zbiera strona o dokumentach magazynowych, a rodzaje stanu, takie jak stan fizyczny i dostępny, strona o zarządzaniu stanami magazynowymi. Zgodność stanów z półką w ciągu roku bada kontrola stanów magazynowych, a spis z natury opisuje inwentaryzacja magazynu. Wycenę zapasów omawia strona o wycenie magazynu. Pełne porównanie zawiera tabela na końcu tej strony.
O czym piszemy na tej stronie?
- Czym jest ewidencja magazynowa i dlaczego jest istotna?
- Rodzaje ewidencji magazynowej - wybór odpowiedniej metody
- Jakie dokumenty zapisują ruch w ewidencji?
- Co zawiera kartoteka i skąd w niej ceny?
- Kiedy ewidencja zgadza się ze stanem faktycznym?
- Jak liczy się i rozlicza różnicę inwentaryzacyjną?
- Jak odtworzyć, skąd wzięła się ilość w ewidencji?
- Jak ewidencja obejmuje surowce i partie w produkcji?
- Jak chronione są dane ewidencji w modelu SaaS?
- Którą stronę o ewidencji i stanach otworzyć dalej?
- Ewidencja magazynowa - najczęstsze pytania
Czym jest ewidencja magazynowa i dlaczego jest istotna?
Ewidencja daje kontrolę nad stanami i płynność finansową
Ewidencję magazynową definiujemy jako systematyczny zapis wszystkich ruchów towarowych i materiałowych wewnątrz obiektu. W Studio WMS.net każde przyjęcie i każde wydanie powstaje jako dokument, więc nikt nie przepisuje ilości z kartek do systemu, a błędy manualne mają mniej okazji, by się pojawić. Zapis w chwili ruchu jest podstawowy dla porządku w magazynie i dla uniknięcia strat wynikających z nieidentyfikowalnych różnic remanentowych, czyli braków, których po spisie nie da się przypisać do żadnej operacji. Dzięki temu cyfrowa ewidencja jest wspólnym zapisem, do którego odwołują się magazyn i księgowość.
Prawidłowo prowadzona ewidencja pozwala zamawiać towar na podstawie rzeczywistych stanów i nie zamrażać środków w nadmiernych zapasach. Poprawia też obsługę klienta, bo handlowiec obiecuje dostawę na podstawie rzetelnej informacji o dostępności produktów, a nie domysłu. Dokumentacja magazynowa jest ponadto wymagana przepisami i sprawdzana podczas audytów zewnętrznych, więc jej braki szybko zamieniają się w koszt.
Przepisy mówią o tym wprost. Według art. 21 ust. 1 pkt 3 ustawy o rachunkowości dowód księgowy powinien zawierać opis operacji oraz jej wartość, jeżeli to możliwe, określoną także w jednostkach naturalnych, a art. 26 ust. 1 pkt 1 nakazuje inwentaryzować rzeczowe składniki aktywów obrotowych na ostatni dzień roku obrotowego drogą spisu ich ilości z natury. Tekst ustawy opublikowano jako Dz.U. 2026 poz. 522. Ta strona nie jest poradą prawną ani księgową: zakres obowiązków konkretnej firmy ustala jej księgowość.
Rodzaje ewidencji magazynowej - wybór odpowiedniej metody
Wybór metody ewidencji zależy od specyfiki działalności oraz od stopnia szczegółowości, jakiej oczekuje zarządzanie firmą. Ewidencja ilościowa skupia się wyłącznie na fizycznej liczbie jednostek towarowych. Ewidencja wartościowa monitoruje finansową wycenę zapasów, co przydaje się szczególnie w celach księgowych oraz podatkowych. Najszersze podejście stanowi ewidencja ilościowo-wartościowa, która łączy oba zapisy i daje menedżerom aktualne dane o wolumenie oraz o zamrożonym kapitale. Dla przedsiębiorstw skupionych wyłącznie na kontroli fizycznych ilości towaru wystarcza zwykle prosta ewidencja ilościowa, natomiast firmy potrzebujące danych księgowych i podatkowych powinny wybrać ewidencję wartościową lub ilościowo-wartościową.
Tabela zestawia metody tak, jak opisuje je art. 17 ust. 2 ustawy o rachunkowości. Schemat powyżej pokazuje trzy najczęściej omawiane, a czwarta, odpisywanie wartości w koszty, dotyczy głównie materiałów i towarów o niskiej wartości.
| Metoda | Co zapisuje | Jak ujmuje wartość | Podstawa |
|---|---|---|---|
| Ilościowo-wartościowa | Dla każdego składnika obroty i stany w jednostkach naturalnych i pieniężnych | Wartość zapisana przy każdym ruchu | Art. 17 ust. 2 pkt 1 |
| Ilościowa | Obroty i stany wyłącznie w jednostkach naturalnych, dla składników lub ich jednorodnych grup | Stan wycenia się przynajmniej na koniec okresu sprawozdawczego, za który rozlicza się podatek dochodowy | Art. 17 ust. 2 pkt 2 |
| Wartościowa | Obroty i stany całego zapasu towarów i opakowań w punkcie obrotu detalicznego lub miejscu składowania | Tylko wartość całości, bez rozbicia na indeksy | Art. 17 ust. 2 pkt 3 |
| Odpisanie w koszty | Wartość materiałów i towarów odpisuje się w koszty w dniu zakupu | Stan i jego wycenę ustala się, a koszty koryguje najpóźniej na dzień bilansowy | Art. 17 ust. 2 pkt 4 |
Metodę wybiera kierownik jednostki, a nie program: art. 17 ust. 2 każe mu uwzględnić rodzaj i wartość poszczególnych grup rzeczowych składników aktywów obrotowych. Program magazynowy powinien więc zapisywać dane w takim zakresie, jaki przyjęto w polityce rachunkowości firmy. Wybraną metodę wskazuje się też w pliku JPK_MAG w wersji 2, obowiązującej według opisu na stronie o JPK_MAG a program magazynowy od 1 stycznia 2027 r., więc decyzja ma skutek także poza firmą.
Studio WMS.net zapisuje ilość z dokładnością do lokalizacji i partii, a kartoteka asortymentu ma pola cen opisane w dalszej części strony. To, czy wartość zapasu i wartość rozchodu liczy magazyn, czy system ERP albo księgowy, zależy od wdrożenia. Podział ról ustala analiza przedwdrożeniowa, więc warto zapytać o niego wprost przed podpisaniem umowy. Ogólne porównanie ewidencji ilościowej i ilościowo-wartościowej zawiera też strona o gospodarce magazynowej.
Jakie dokumenty zapisują ruch w ewidencji?
Ewidencja nie powstaje z ręcznych wpisów w kartotece, tylko z dokumentów: każdy ruch towaru ma swój dokument, a stan zmienia dopiero dokument zatwierdzony. Pełny przegląd symboli, bufora i obiegu zleceń zawiera strona o dokumentach magazynowych, więc nie powtarzamy go tutaj. Tabela pokazuje tylko to, co każdy dokument zapisuje w ewidencji.
| Dokument | Co zapisuje | Skutek dla stanu |
|---|---|---|
| PZ i PZB | Przyjęcie dostawy z zewnątrz: na podstawie zlecenia (PZ) albo bez zlecenia (PZB) | Zwiększa stan w lokalizacji i partii |
| PW | Przychód wewnętrzny bez dostawy zewnętrznej, na przykład po przepakowaniu | Zwiększa stan |
| WZ i WZB | Wydanie na zewnątrz: po zleceniu ZWZ (WZ) albo bez zlecenia (WZB) | Zmniejsza stan |
| RW | Rozchód wewnętrzny: wydanie do innego magazynu firmy albo rozładunek przy przepakowaniu | Zmniejsza stan |
| MM | Przesunięcie między magazynami firmy | Przenosi ilość z jednego magazynu do drugiego |
| ZL | Zmiana lokalizacji w obrębie magazynu | Nie zmienia ilości, zmienia miejsce |
| RI i PI | Rozliczenie spisu: rozchód niedoborów i przyjęcie nadwyżek | Koryguje stan do wyniku spisu |
Droga od ruchu do stanu jest zawsze taka sama i prowadzi przez dokument. Skan potwierdza operację, dokument czeka w buforze na akceptację, a po zatwierdzeniu zmienia ilość przy indeksie w danej lokalizacji i partii. Schemat pokazuje te cztery kroki oraz zasadę korekty.
Dokument zmienia ewidencję zawsze o ilość, a o wartość tylko wtedy, gdy ewidencja jest wartościowa. Ustawa nie wymaga, by wartość stała na samym dowodzie: art. 21 ust. 2 dopuszcza jej pominięcie, jeżeli w toku przetwarzania danych wyrażonych w jednostkach naturalnych następuje ich wycena, potwierdzona stosownym wydrukiem. Dokument PZ lub WZ może więc nieść samą ilość, a wycena powstaje dalej, albo nieść także cenę, jeśli wycenę prowadzi magazyn. Który wariant obowiązuje, ustala wdrożenie. Gdy firma ma ERP, do niego wracają ilości rzeczywiste z zatwierdzonych dokumentów, co opisuje strona o integracji systemów informatycznych.
Co zawiera kartoteka i skąd w niej ceny?
Kartoteka asortymentowa to karta jednego indeksu, do której odnosi się każdy dokument: ruch bez indeksu nie ma czego zmienić. Szczegółowy opis kolumn i lokalizacji zawiera strona o kartotekach magazynowych w systemie WMS, a tutaj liczy się tylko to, co z kartoteki trafia do ewidencji. Firmy, które prowadzą kartotekę w arkuszu kalkulacyjnym, porównuje z programem strona o Excelu w magazynie.
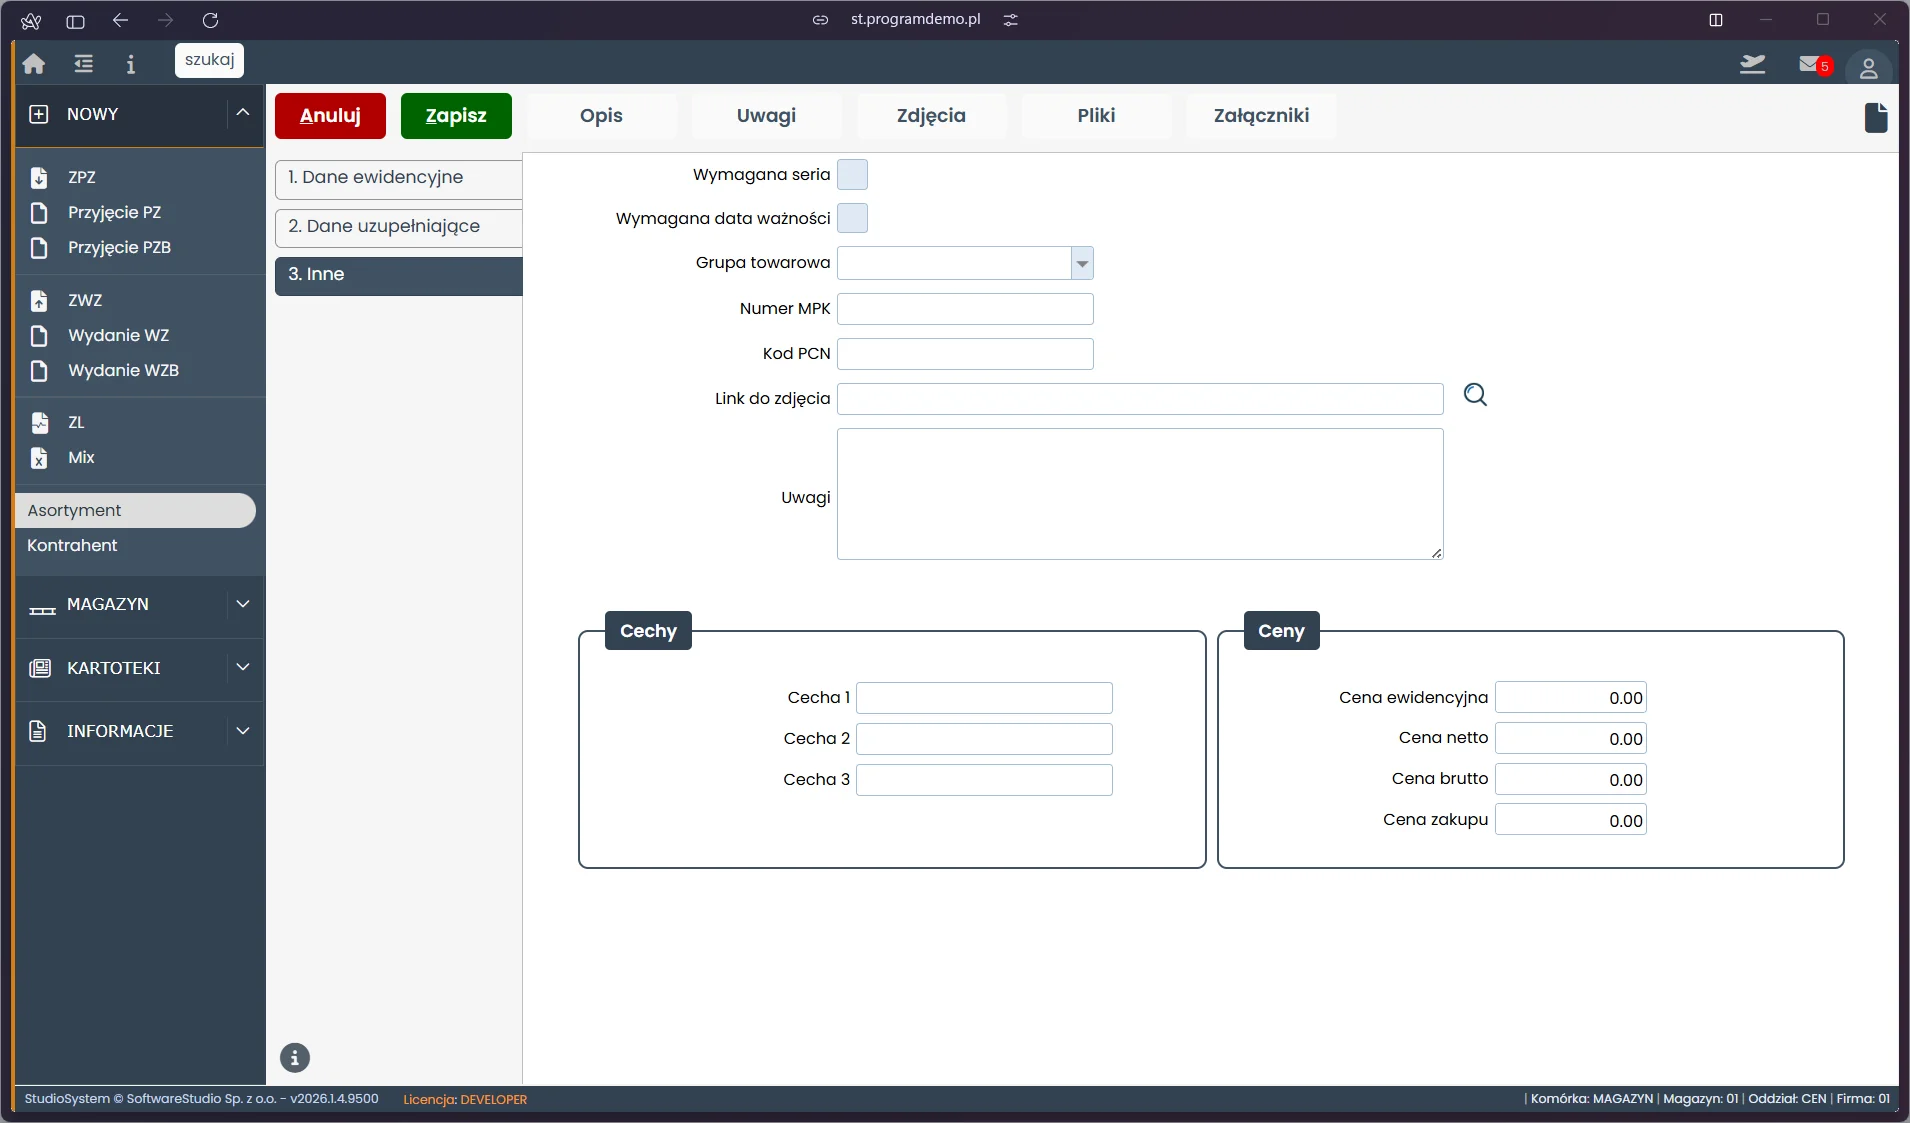
Formularz nowego asortymentu ma trzy zakładki. Pierwsza, Dane ewidencyjne, zawiera identyfikację indeksu, czyli SKU i nazwę, oraz jednostkę miary i kontrahenta. Druga, Dane uzupełniające, opisuje wymiary, pakowanie, składowanie i definicje zapasów. Trzecia, Inne, ma pola wyboru Wymagana seria i Wymagana data ważności oraz ramkę Ceny z polami Cena ewidencyjna, Cena netto, Cena brutto i Cena zakupu. Z kartoteki do ewidencji trafiają cztery rodzaje informacji:
- Indeks i jednostka miary - wskazują, którego towaru dotyczy zapis i w jakiej jednostce liczy się ilość.
- Wymóg serii i daty ważności - decyduje, czy przy przyjęciu trzeba podać numer partii i datę ważności.
- Ceny - pola, w których zapisuje się wartości potrzebne do wyceny; sposób ich użycia ustala wdrożenie.
- Definicje zapasów - progi zapasu zapisane przy indeksie, z których korzysta kontrola stanów.
Cena ewidencyjna to cena, po której zapas jest ujmowany w ewidencji w ciągu roku. Ustawa o rachunkowości dopuszcza ujmowanie rzeczowych składników aktywów obrotowych w cenach przyjętych do ewidencji, z uwzględnieniem różnic między nimi a cenami rzeczywistymi (art. 34 ust. 2). Na dzień bilansowy wartość wyrażoną w cenach ewidencyjnych trzeba doprowadzić do poziomu wyceny bilansowej. Jaką cenę wpisać i jak rozliczać odchylenia, ustala księgowość, a nie magazyn.
Kartoteka z błędem psuje ewidencję tak samo jak błędny dokument: ten sam towar zapisany pod dwoma indeksami daje dwa stany i żaden z nich nie jest prawdziwy. Dlatego jeden indeks odpowiada jednemu towarowi, a przegląd kartoteki warto robić po każdym spisie.
Kiedy ewidencja zgadza się ze stanem faktycznym?
Ewidencja jest zgodna ze stanem faktycznym, gdy ilość zapisana w kartotece dla indeksu, lokalizacji i partii równa się ilości, która leży w tym miejscu. Zgodność psują cztery rodzaje zdarzeń:
- Ruch bez dokumentu - towar wydano albo przestawiono, ale nikt nie zapisał operacji.
- Dokument bez ruchu - dokument zatwierdzono, a towaru nie dostarczono albo nie odłożono we wskazanym miejscu.
- Pomyłka w zapisie - zła ilość albo zły indeks przy przyjęciu lub kompletacji.
- Błąd w kartotece - ten sam towar pod dwoma indeksami albo zła jednostka miary.
Pierwszą zaporą jest skan lokalizacji i towaru przy operacji. Gdy zeskanowany kod nie zgadza się z oczekiwanym, system nie pozwala przejść dalej, więc pomyłka wychodzi przy regale, a nie przy wysyłce. Pętlę kontroli i blokady towaru opisuje strona o kontroli zapasów, a spisy cykliczne strona o kontroli stanów magazynowych. Wskaźnik dokładności stanów zawiera strona o wskaźnikach KPI magazynu.
Gdy ewidencję prowadzą dwa systemy, zgodność dotyczy też ich wzajemnie. ERP zwykle aktualizuje stan rzadziej niż magazyn, często raz dziennie, więc krótka różnica między systemami nie musi być błędem. Różnica trwała oznacza, że któryś dokument nie dotarł. Porównanie stanu w WMS i w ERP opisuje strona o stanach magazynowych, a wymianę dokumentów strona o integracji z systemem ERP.
Jak liczy się i rozlicza różnicę inwentaryzacyjną?
Różnica inwentaryzacyjna to ilość ze spisu pomniejszona o ilość w ewidencji. Wynik dodatni oznacza nadwyżkę, a ujemny niedobór. Przy ewidencji wartościowej różnicę mnoży się jeszcze przez cenę ewidencyjną, więc ten sam niedobór sztuk kosztuje tym więcej, im droższy jest indeks. Tabela pokazuje trzy przykładowe indeksy; liczby są ilustracyjne i nie pochodzą z żadnego magazynu.
| Indeks | Ewidencja (szt.) | Spis (szt.) | Różnica (szt.) | Cena ewidencyjna (zł) | Wartość różnicy (zł) | Wynik |
|---|---|---|---|---|---|---|
| A | 120 | 114 | -6 | 10 | -60 | Niedobór |
| B | 40 | 43 | +3 | 25 | +75 | Nadwyżka |
| C | 75 | 75 | 0 | 8 | 0 | Zgodność |
Ustawa wymaga czegoś więcej niż policzenia. Według art. 26 ust. 1 pkt 1 inwentaryzacja rzeczowych składników aktywów obrotowych polega na spisie ich ilości z natury, wycenie tych ilości, porównaniu wartości z danymi ksiąg rachunkowych oraz wyjaśnieniu i rozliczeniu ewentualnych różnic. Art. 27 ust. 2 dodaje, że różnice trzeba wyjaśnić i rozliczyć w księgach tego roku obrotowego, na który przypadał termin inwentaryzacji (Dz.U. 2026 poz. 522).
W Studio WMS.net zamknięcie arkusza spisu zakłada dokumenty RI (rozchód niedoborów) i PI (przyjęcie nadwyżek) od razu jako zatwierdzone, a arkusz przestaje przyjmować zmiany. Wszystkie wyjaśnienia muszą się więc skończyć przed zamknięciem, a pozycja bez wpisu ilości jest traktowana jak zero. Po zamknięciu ewidencja równa się wynikowi spisu, ale przyczyna różnicy nadal czeka na wyjaśnienie, bo ten sam błąd wróci przy następnym spisie.
Przygotowanie spisu i jego dokumenty opisuje strona o inwentaryzacji magazynu, a obsługę arkusza w programie strona o programie do inwentaryzacji magazynu. Przyczyny braków omawia strona o niedoborach na inwenturze, a przyczyny nadwyżek strona o nadwyżkach inwentaryzacyjnych.
Jak odtworzyć, skąd wzięła się ilość w ewidencji?
Ewidencja jest zapisem historii, więc każdą ilość da się rozłożyć na dokumenty, które ją utworzyły. W sekcji Magazyn Studio WMS.net służą do tego dwa widoki: formularz Szukaj i zestawienia dokumentów.
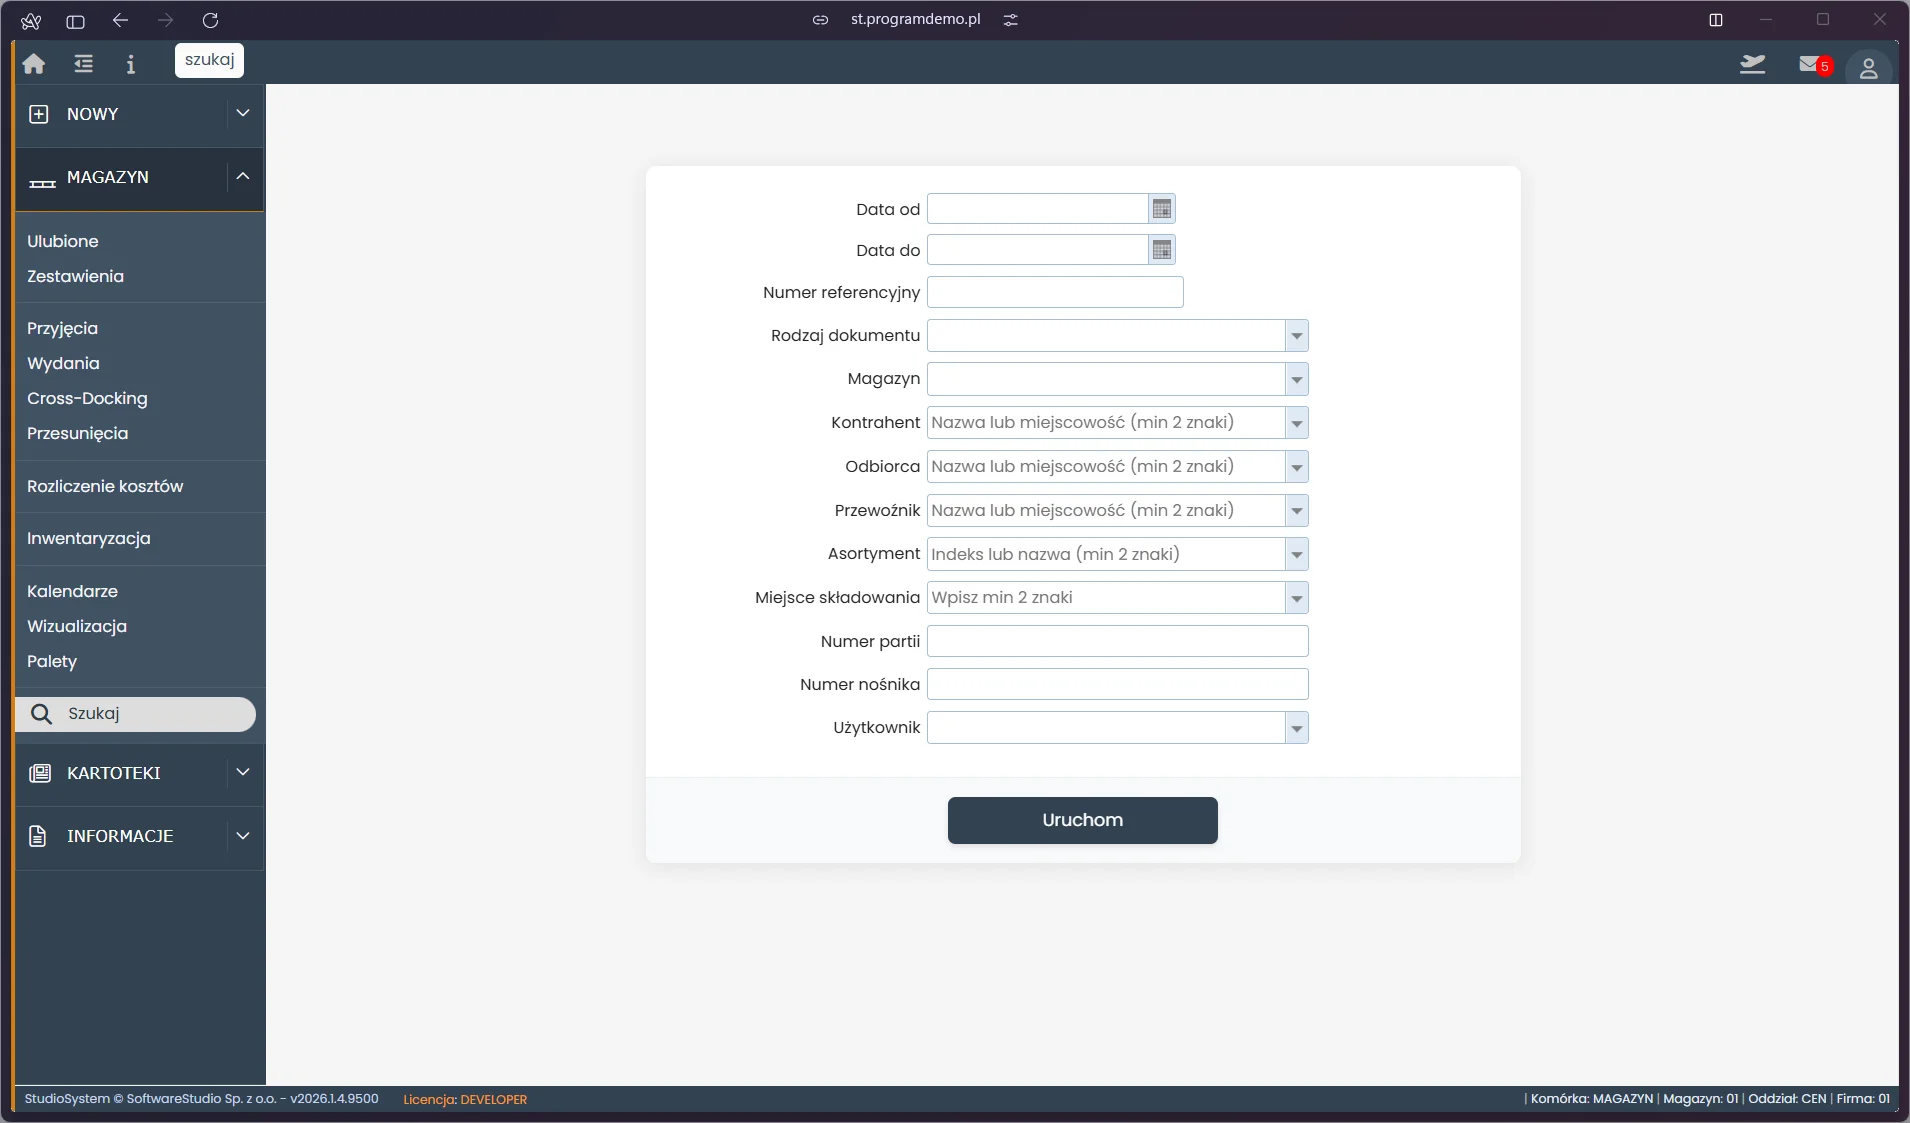
Formularz Szukaj ma pola: data od i data do, numer referencyjny, rodzaj dokumentu, magazyn, kontrahent, odbiorca, przewoźnik, asortyment, miejsce składowania, numer partii, numer nośnika i użytkownik. Pola kontrahenta, odbiorcy, przewoźnika, asortymentu i miejsca składowania podpowiadają wartości po wpisaniu co najmniej dwóch znaków. Wyniki wyświetla przycisk Uruchom, a pola statusu dokumentu w formularzu nie ma.

Zestawienie ma po lewej drzewo lat i miesięcy, a w wybranym miesiącu typy dokumentów: CDP, CDW, MM, PW, PZ, PZB, RW, WZ i WZB. Po prawej leży tabela z kolumnami numer dokumentu, data wystawienia, typ, magazyn, indeks SKU, numer artykułu, nazwa i ilość. Tabela przewija się w poziomie, więc zrzut nie pokazuje wszystkich kolumn. Przy wyjaśnianiu rozbieżności szuka się na cztery sposoby, zależnie od tego, co budzi podejrzenie:
- Po asortymencie i datach - wszystkie dokumenty jednego indeksu od ostatniego zgodnego spisu.
- Po numerze partii - ruchy jednej partii, także w innych lokalizacjach.
- Po miejscu składowania - dokumenty, które dotykały jednej lokalizacji.
- Po użytkowniku - operacje zapisane na jednym koncie.
Stan odtworzony wstecz na wskazany dzień opisuje strona o stanie magazynu na dowolny dzień.
Jak ewidencja obejmuje surowce i partie w produkcji?
W firmie produkcyjnej ewidencja obejmuje także to, co dzieje się z materiałem po wydaniu na produkcję. Studio WMS.net monitoruje numery partii oraz terminy przydatności już od przyjęcia dostawy, więc wiadomo, z której partii surowca pobrano ilość na zlecenie. Dzięki temu maleje ryzyko wykorzystania niewłaściwego komponentu, a ciągłość produkcji nie zależy od ręcznych notatek. Zasady zapisu partii i dat omawia strona o partiach produkcyjnych i datach ważności.
Zużycie materiału na potrzeby jednostki zapisuje się rozchodem wewnętrznym RW, a produkt gotowy z wydziału przyjęciem wewnętrznym PW, tak jak opisuje je struktura JPK_MAG. Nadwyżka surowca wraca do magazynu centralnego po zakończeniu zlecenia i znów zwiększa stan, ale dokumentem, a nie ręczną poprawką. Dzięki temu ewidencja materiału zgadza się z tym, co faktycznie wydano i zwrócono.
Zasilanie linii produkcyjnych i transport wózkami AGV to osobne tematy. Opisują je strony o programie magazynowo-produkcyjnym, o rolach systemów w magazynie oraz o wózkach AGV; ewidencja pokazuje w tym obiegu tylko, ile materiału wydano i zużyto.
Partia z zastrzeżeniem jakości trafia pod kontrolę jakości. W ewidencji takie wstrzymanie oznacza, że towar nadal leży w magazynie i liczy się przy spisie, choć nie można go wydać. Gdy partia okaże się wadliwa, historia dokumentów pokazuje, którym odbiorcom ją wydano. Jakość dostawców w transporcie porównuje się według systemu SQAS Safety and Quality Assessment System.
Jak chronione są dane ewidencji w modelu SaaS?
Ewidencja w modelu SaaS działa w module WMS dostępnym przez przeglądarkę, a jej użycie w logistyce magazynowej opisuje osobna strona. Dane leżą w centrum danych dostawcy, a zasady ich ochrony zawiera strona o bezpieczeństwie danych. Szyfrowanie omawia strona o szyfrowaniu danych, a pracę w chmurze strona o magazynie w chmurze.
Zakres zabezpieczeń i lokalizację danych warto potwierdzić przed wdrożeniem, bo strona o bezpieczeństwie danych nie deklaruje certyfikatu ISO 27001 ani parametrów SLA.
Którą stronę o ewidencji i stanach otworzyć dalej?
Serwis ma kilka stron o ewidencji, dokumentach i stanach, a każda odpowiada na inne pytanie. Ta strona opisuje samą ewidencję: rodzaje, dokumenty, kartotekę i różnice ze spisem. Tabela pokazuje, do czego służą pozostałe.
| Strona | Czym się zajmuje | Kiedy ją otworzyć |
|---|---|---|
| Dokumenty magazynowe | Symbole dokumentów oraz ich obieg od dostawcy do odbiorcy | Gdy chcesz zobaczyć wszystkie dokumenty i ich kolejność |
| Zarządzanie stanami magazynowymi | Rodzaje stanu i to, który dokument zmienia który stan | Gdy nie wiesz, którą liczbę porównywać z półką |
| Kontrola stanów magazynowych | Rytm kontroli w ciągu roku i droga rozbieżności do korekty | Gdy chcesz sprawdzać stany bez pełnego spisu |
| Kontrola zapasów | Pętla kontroli: skan, spis cykliczny, blokady towaru i alerty | Gdy budujesz sam mechanizm kontroli |
| Inwentaryzacja magazynu | Spis z natury oraz rozliczenie jego wyniku | Gdy zbliża się spis albo trzeba rozliczyć jego wynik |
| Wycena magazynu | Metody wyceny zapasów, w tym średnia ważona, oraz wycena samego obiektu | Gdy interesuje cię wartość, a nie ilość |
| Kartoteki magazynowe w systemie WMS | Kolumny kartoteki i metody rozmieszczenia towaru | Gdy zakładasz indeksy albo porządkujesz kartotekę |
| Gospodarka magazynowa | Zakres gospodarki magazynowej i ogólne ujęcie ewidencji | Gdy potrzebujesz ogólnej mapy tematu |
| JPK_MAG a program magazynowy | Plik z dokumentami magazynowymi przekazywany na żądanie organu | Gdy pytasz, jakie dane z ewidencji trafiają do pliku |