Wycena zapasów w magazynie: metody FIFO i średniej ważonej, ceny ewidencyjne, odpis aktualizujący oraz podział ról między WMS a ERP. Stan na 8.10.2026.
Wycena magazynu ma w praktyce dwa znaczenia. Ta strona dotyczy pierwszego: ustalenia wartości towarów, które leżą w magazynie, czyli wartości zapasów. Drugie znaczenie, wartość samego budynku magazynowego, opisujemy na końcu strony, bo zajmuje się nim rzeczoznawca majątkowy, a nie program magazynowy.
Wycena towarów składowanych w magazynie (wycena magazynu) polega na pomnożeniu ilości każdego towaru przez cenę, po której ujmuje się go w księgach. Ilość zna magazyn, a cenę i sposób jej ustalania wyznacza polityka rachunkowości firmy. Dlatego wycena łączy dwie strony przedsiębiorstwa: magazyn, który wie, co i gdzie leży, oraz księgowość, która wie, ile to kosztowało. Wartość towarów ustala się z ich cen zakupu i ilości, a przy towarach tracących na wartości także z cen sprzedaży.
System Warehouse Management System (WMS) wspiera ten proces, dostarczając dokładne dane o ilości i lokalizacji towarów. Integracja WMS z systemem ERP przekazuje do ERP potwierdzenia przyjęć i wydań z ilościami rzeczywistymi, a ERP odpowiada za ceny i rozrachunki. Gdzie dokładnie przebiega granica między magazynem a księgowością w konkretnym wdrożeniu, opisuje rozdział o tym, czy WMS zapewnia rzeczywistą wycenę.
Strona omawia same zasady wyceny zapasów. Koszt wdrożenia programu opisuje strona o wycenie wdrożenia WMS.net, a rodzaje ewidencji strona o ewidencji magazynowej. Poziomy zapasu i koszt jego utrzymania omawia zarządzanie zapasami, a spis z natury i rozliczenie różnic inwentaryzacja magazynu. Pełne porównanie tych stron zawiera tabela na końcu.
Przepisy podajemy w stanie na 8.10.2026 według tekstu jednolitego ustawy z 29 września 1994 r. o rachunkowości (Dz.U. 2026 poz. 522). Strona nie jest poradą księgową ani podatkową: przepisy podatkowe rządzą się własnymi zasadami, a metodę dla konkretnej firmy ustala jej księgowość. Przykłady liczbowe na tej stronie są ilustracyjne.
Do czego służy wycena zapasów w magazynie?
Wycena zapasów odpowiada na pytanie, ile pieniędzy firma ma zamrożone w towarze. Ta liczba trafia do bilansu jako rzeczowe składniki aktywów obrotowych, a sposób wyceny rozchodu wpływa na koszt sprzedanych towarów, więc także na wynik finansowy. Dokładna wycena pozwala lepiej zarządzać kapitałem. Razem z danymi o zajętości miejsc składowania, które opisuje strona o optymalizacji przestrzeni magazynowej, pokazuje też, które towary zajmują dużo miejsca przy małej wartości i odwrotnie.
Cena jednostkowa nie jest jedną liczbą, bo ten sam towar kupuje się po różnych cenach. Ustawa definiuje cenę nabycia jako cenę zakupu bez podlegających odliczeniu podatków VAT i akcyzowego, powiększoną o koszty bezpośrednio związane z zakupem, takie jak transport i rozładunek, a pomniejszoną o rabaty i opusty (art. 28 ust. 2). Magazyn wpływa na tę cenę pośrednio: dokument przyjęcia musi odpowiadać fakturze zakupu co do ilości, bo od ilości zależy wartość pozycji.
Wartość zapasu jest potrzebna w czterech miejscach:
- Bilans - wartość stanu na dzień bilansowy, wyliczona według przyjętej metody.
- Wynik finansowy - koszt rozchodu zależy od ceny, po której zapisano wydanie.
- Zakupy - wartość zapasu pokazuje, ile gotówki leży na półkach i czy kolejne zamówienie ją zwiększy.
- Spis z natury - policzone ilości wycenia się i porównuje z księgami (art. 26 ust. 1 pkt 1).
Jakie są metody wyceny zapasów w magazynie?
Metody wyceny zapasów są potrzebne, ponieważ ceny zakupu zmieniają się w czasie, a w magazynie często leżą jednostki tego samego towaru przyjęte po różnych cenach. Wydając z magazynu zapas, przedsiębiorstwo musi zdecydować, po jakiej cenie zaksięgować rozchód. Jeżeli nie stosuje metody szczegółowej identyfikacji, nie wskaże, która sztuka została przyjęta po której cenie. Wie jedynie, ile sztuk przyjęto po danej cenie, więc przyjmuje konkretny model wyceny, na przykład średnią ważoną ceny.
Ustawa o rachunkowości przewiduje cztery takie modele. Gdy ceny nabycia jednakowych albo uznanych za jednakowe składników są różne, wartość stanu końcowego wycenia się zależnie od przyjętej przez jednostkę metody ustalania wartości rozchodu (art. 34 ust. 4). Tabela zestawia te metody i pokazuje, co każda z nich oznacza dla magazynu.
| Metoda | Jak wycenia rozchód | Skutek przy rosnących cenach | Co musi zapisać magazyn |
|---|---|---|---|
| Cena przeciętna (średnia ważona) | Średnia ważona cen danego składnika aktywów | Wynik pośredni, bo wahania cen się uśredniają | Ilość przy każdym przyjęciu i wydaniu |
| FIFO | Po cenach składników nabytych najwcześniej | Rozchód wyceniony taniej, stan drożej | Kolejność i datę każdej dostawy |
| LIFO | Po cenach składników nabytych najpóźniej | Rozchód wyceniony drożej, stan taniej | Kolejność i datę każdej dostawy |
| Szczegółowa identyfikacja | Po rzeczywistych cenach składników przypisanych do ściśle określonych przedsięwzięć | Zależy od ceny konkretnej sztuki | Partię albo serię przy przyjęciu i wydaniu |
Metodę wybiera jednostka i zapisuje ją w dokumentacji zasad (polityki) rachunkowości, która obejmuje między innymi metody wyceny aktywów (art. 10 ust. 1 pkt 2). Dla magazynu ma to jedną praktyczną konsekwencję: program wydaje towar według zasady rotacji, na przykład FIFO albo FEFO (wychodzi towar o najbliższym terminie ważności), a wycena rozchodu to osobna decyzja. Obie zasady mogą się pokrywać, ale nie muszą. Firma może wyceniać rozchód średnią ważoną, choć magazyn wydaje towar według terminu ważności, który opisuje strona o numerze partii.
Średnia ważona jako cena przeciętna
Jedną z częściej stosowanych metod jest średnia ważona, którą ustawa nazywa ceną przeciętną. Rozchód księguje się po średniej ważonej cen towaru znajdującego się w magazynie. Gdy przyjęcie następuje po innej cenie, średnia się zmienia i obowiązuje do kolejnego przyjęcia. Przepis nie mówi, czy średnią przelicza się po każdym przyjęciu, czy dopiero za cały okres, więc częstotliwość zapisuje się w polityce rachunkowości. To, czy przeliczenie wykonuje program magazynowy, czy ERP, zależy od wdrożenia i omawia je rozdział o roli WMS.
Cena zakupu, cena ewidencyjna i różnice
Ustawa dopuszcza dwa uproszczenia. Materiały i towary można wyceniać w cenach zakupu, jeśli nie zniekształca to stanu aktywów ani wyniku finansowego (art. 34 ust. 1 pkt 1). Rzeczowe składniki aktywów obrotowych można też ujmować w księgach w cenach przyjętych do ewidencji, czyli w stałych cenach ewidencyjnych, z uwzględnieniem różnic między tymi cenami a rzeczywistymi cenami nabycia albo zakupu (ust. 2). Stała cena ułatwia pracę, bo każdy dokument liczy się tak samo, niezależnie od tego, po ile kupiono konkretną dostawę.
Cena ewidencyjna ma jednak ograniczenie: na dzień bilansowy wartość wyrażoną w cenach ewidencyjnych doprowadza się do poziomu ceny nabycia albo zakupu lub ceny sprzedaży netto, jeśli ta jest niższa (art. 34 ust. 2 i art. 28 ust. 1 pkt 6). Różnicę rozlicza księgowość, a magazyn widzi tylko, że ilości pozostały te same.
Jak metoda wyceny zmienia wartość tego samego zapasu?
Przykład jest ilustracyjny: ilości i ceny wymyślono po to, żeby pokazać mechanizm. W jednym okresie magazyn przyjął trzy dostawy tego samego towaru po różnych cenach, a potem wydał 350 sztuk.
| Dostawa | Ilość (szt.) | Cena (zł/szt.) | Wartość (zł) |
|---|---|---|---|
| PZ 1 | 200 | 8,00 | 1600,00 |
| PZ 2 | 300 | 9,00 | 2700,00 |
| PZ 3 | 100 | 10,40 | 1040,00 |
| Razem | 600 | 8,90 (średnia) | 5340,00 |
Po wydaniu 350 sztuk na półce zostaje 250. Tabela pokazuje, ile warty jest rozchód, a ile stan końcowy przy trzech metodach z poprzedniego rozdziału.
| Metoda | Rozchód 350 szt. (zł) | Stan 250 szt. (zł) | Rachunek stanu |
|---|---|---|---|
| FIFO | 2950,00 | 2390,00 | 150 × 9,00 + 100 × 10,40 |
| Średnia ważona | 3115,00 | 2225,00 | 250 × 8,90 |
| LIFO | 3290,00 | 2050,00 | 200 × 8,00 + 50 × 9,00 |
Różnica między skrajnymi wynikami wynosi 340 zł na wartości stanu (2390 zł przy FIFO i 2050 zł przy LIFO), choć na półce leży ten sam towar. Przy rosnących cenach FIFO wycenia rozchód taniej, a stan drożej, LIFO działa odwrotnie, a średnia ważona leży pomiędzy. Przy spadających cenach kierunki się odwracają. Suma rozchodu i stanu zawsze równa się wartości wszystkich dostaw, czyli 5340 zł, więc metoda tylko dzieli ten sam koszt między wynik finansowy a bilans.
Krótszy przykład z dwiema dostawami jest na stronie o gospodarce magazynowej. Szczegółowej identyfikacji nie da się policzyć w takim zestawieniu, bo wymaga wskazania, z której dostawy pochodzi każda wydana sztuka, a ustawa wiąże ją z cenami dotyczącymi ściśle określonych przedsięwzięć. W magazynie warunkiem jest numer partii lub serii zapisany przy przyjęciu i przy wydaniu.
Jak dokumenty magazynowe zmieniają wartość zapasu?
Wartość zapasu zmienia się tylko dokumentem. Przyjęcie PZ zwiększa ilość i wartość o to, co wynika z faktury zakupu. Wydanie WZ zmniejsza oba, a cenę rozchodu wyznacza metoda z polityki rachunkowości. Przesunięcie MM przenosi towar między magazynami firmy, więc wartość całej jednostki się nie zmienia, a zmiana lokalizacji ZL zmienia wyłącznie adres. Pełny przegląd symboli zawiera strona o dokumentach magazynowych.
Ustawa wymaga, żeby każde zdarzenie wprowadzić do ksiąg w postaci zapisu, a jego podstawą są dowody księgowe stwierdzające dokonanie operacji gospodarczej (art. 20 ust. 1 i 2). Dowód zawiera między innymi opis operacji i jej wartość, jeżeli to możliwe, także w jednostkach naturalnych (art. 21 ust. 1 pkt 3). Wartość można pominąć w dowodzie, gdy w toku przetwarzania danych w rachunkowości następuje wycena ilości, potwierdzona stosownym wydrukiem (art. 21 ust. 2). Przepis dopuszcza więc dokument magazynowy z samą ilością, jeśli wycena następuje dalej. Czy tak jest w danej firmie, rozstrzyga księgowość.
| Dokument | Co zmienia w ilości | Co zmienia w wartości | Na co uważać |
|---|---|---|---|
| PZ, PZB | Zwiększa stan o ilość faktycznie przyjętą | Dodaje ilość × cena nabycia z faktury | Różnicę względem faktury opisuje protokół różnic, a nie zawyżona ilość na PZ |
| WZ, WZB | Zmniejsza stan o ilość wydaną | Odejmuje ilość × cena rozchodu według metody | Wydanie poza programem rozjeżdża stany w WMS i ERP |
| MM | Zmniejsza jeden magazyn, zwiększa drugi | Przenosi wartość między magazynami, całość się nie zmienia | Przy przesunięciu wartość nie powinna się zmienić |
| ZL | Nie zmienia ilości, tylko adres | Nie zmienia wartości | Zmiana miejsca bez dokumentu psuje lokalizację, nie wycenę |
| RI, PI | Rozchodują niedobory i przyjmują nadwyżki po spisie | Zmieniają wartość o różnicę ilościową × cenę | Korektę robi się dokumentem po wyjaśnieniu przyczyny różnicy |
Kolejność dokumentów ma znaczenie także dla ERP. Strona o integracji z Subiektem GT i nexo opisuje przypadek, w którym Subiekt zależnie od ustawień może odmówić wydania towaru, którego według niego nie ma, bo przyjęcie PZ jeszcze do niego nie dotarło. Dlatego kolejka wysyłkowa dostarcza dokumenty do ERP w kolejności zatwierdzenia, a przyjęcie dociera przed wydaniem.
Kiedy zapas wycenia się niżej niż cena zakupu?
Na dzień bilansowy rzeczowe składniki aktywów obrotowych wycenia się według cen nabycia lub kosztów wytworzenia niewyższych od cen ich sprzedaży netto (art. 28 ust. 1 pkt 6). Za cenę sprzedaży netto ustawa przyjmuje cenę możliwą do uzyskania na dzień bilansowy, bez VAT i akcyzy, pomniejszoną o rabaty i inne podobne zmniejszenia oraz o koszty przystosowania do sprzedaży i dokonania jej (art. 28 ust. 5). Gdy cena nabycia jest wyższa, różnicę ujmuje się jako odpis aktualizujący, który zalicza się do pozostałych kosztów operacyjnych (art. 34 ust. 5).
Wartość poszczególnych składników aktywów ustala się oddzielnie i nie kompensuje się ich ze sobą (art. 7 ust. 3). W praktyce oznacza to ocenę osobno dla partii o różnych cenach, a nie dla magazynu jako całości. Gdy przyczyna odpisu ustaje, równowartość całości lub części odpisu zwiększa wartość składnika i trafia do pozostałych przychodów operacyjnych (art. 35c). Jednostki mikro i małe mogą zrezygnować z tworzenia odpisów aktualizujących, ale możliwość ta nie dotyczy między innymi spółek kapitałowych (art. 7 ust. 2b i 2c).
Wróćmy do przykładu ilustracyjnego z FIFO. Na stanie zostało 150 sztuk po 9,00 zł i 100 sztuk po 10,40 zł, razem 2390 zł. Załóżmy, że cena sprzedaży netto po wszystkich pomniejszeniach wynosi na dzień bilansowy 9,50 zł za sztukę. Partia po 9,00 zł jest poniżej tej ceny, więc odpisu nie ma. Partia po 10,40 zł przekracza ją o 0,90 zł, więc odpis wynosi 100 × 0,90 zł, czyli 90 zł, a wartość stanu spada do 2300 zł.
| Sytuacja towaru | Co sprawdza się na dzień bilansowy | Dane z magazynu |
|---|---|---|
| Cena rynkowa spadła poniżej ceny nabycia | Cenę nabycia porównuje się z ceną sprzedaży netto | Ilość i partie, których dotyczy spadek |
| Towar przeterminowany albo bliski terminu | Czy da się go sprzedać, i po jakiej cenie | Termin ważności partii (strona o partiach produkcyjnych i datach ważności) |
| Towar uszkodzony | Zmniejszenie wartości użytkowej lub handlowej (art. 7 ust. 1 pkt 1) | Blokada, kwarantanna i lokalizacja towaru |
| Towar bez ruchu | Czy da się go sprzedać po cenie nie niższej niż nabycia | Data ostatniego ruchu i rotacja |
Brak rotacji nie jest sam w sobie powodem odpisu. Liczy się to, czy towar da się sprzedać po cenie nie niższej niż cena nabycia. Magazyn dostarcza dane do tej oceny, na przykład termin ważności i status blokady, ale o odpisie i jego kwocie decyduje księgowość razem z kierownikiem jednostki. Blokady i kwarantannę opisuje strona o kontroli zapasów.
Co dzieje się z zapasami na dzień bilansowy?
Na ostatni dzień każdego roku obrotowego jednostki przeprowadzają inwentaryzację rzeczowych składników aktywów obrotowych drogą spisu ilości z natury, wyceny tych ilości, porównania wartości z danymi ksiąg rachunkowych oraz wyjaśnienia i rozliczenia ewentualnych różnic (art. 26 ust. 1 pkt 1). Terminy i dopuszczalne wyjątki opisuje strona o inwentaryzacji magazynu. Tutaj ważny jest jeden wniosek: spis liczy ilości, a wycena następuje po nim, więc różnica ilościowa staje się różnicą wartościową.
Dlatego dokument korygujący po spisie zmienia też wartość zapasu. W Studio WMS.net niedobór rozlicza dokument RI, a nadwyżkę dokument PI, co opisują strony o niedoborach na inwenturze i o nadwyżkach inwentaryzacyjnych. Księgowość ujmuje wynik spisu w księgach dopiero po wyjaśnieniu różnic. Do tego czasu wartość magazynu w systemie finansowym może różnić się od wartości policzonej przy spisie.
Dzień bilansowy wymaga stanu na konkretną datę, a nie bieżącego. Strona o stanie magazynu na dowolny dzień opisuje raport z historii operacji, który odtwarza ilości z wybranej daty. Ten sam opis wymienia raporty z eksportem do arkusza i narzędzie Report Builder, w którym użytkownik sam definiuje kolumny i formuły, na przykład przeliczenie wartości magazynu w walucie obcej. Ilościowy stan z dnia bilansowego to dane wejściowe, a wycenę dopisuje się metodą z polityki rachunkowości.
Co dane z WMS dają wycenie zapasów?
Program magazynowy nie wycenia magazynu sam z siebie, ale dostarcza dane, bez których wycena staje się zgadywaniem. Po pierwsze jest to dokładna ilość: stan wynika z zatwierdzonych dokumentów, a skan przy każdej operacji potwierdza ruch w chwili, gdy się dzieje. Skanowanie opisuje strona o kodach kreskowych, a przyjęcia i wydania strony o przyjęciu do magazynu i o wydaniu z magazynu.
Po drugie program zna lokalizację i partię. Wiedza, w którym miejscu leży towar i z której dostawy pochodzi, pozwala policzyć spis z natury i przypisać ilości właściwą cenę przy FIFO oraz szczegółowej identyfikacji. Zasady rozmieszczenia towarów w magazynie decydują o tym, jak szybko policzy się zapas, a kompletacja zamówień pokazuje, które partie schodzą jako pierwsze. Do partii należy termin ważności, który ma znaczenie dla wyceny, bo przeterminowanego towaru nie da się sprzedać po cenie nabycia.
Ewidencja zdarzeń przy przyjmowaniu i wydawaniu towarów oraz monitorowanie stanów to podstawowe źródło informacji o wielkości zapasów i ich ruchu. Programy WMS takie jak Studio WMS.net, które mogą działać w chmurze (strona o magazynie w chmurze), pozwalają śledzić te operacje na bieżąco. Całą drogę towaru od przyjęcia po wydanie omawia strona o programie magazynowym.

Dwa błędy psują wycenę nawet przy dobrym programie:
- Wydanie poza programem - towar zdjęty ze stanu w ERP z biura, o czym magazyn się nie dowiaduje, więc dwa stany rozjeżdżają się szybciej, niż wyrówna je inwentaryzacja.
- Ilość z faktury zamiast z rampy - przyjęcie zatwierdzone według papierów, a nie według tego, co faktycznie rozładowano.
Czy WMS zapewnia rzeczywistą wycenę magazynu?
Odpowiedź zależy od tego, co rozumie się przez wycenę. Wycena fizyczna to przeliczenie towaru i ocena jego stanu i terminu ważności, a tę program wspiera wprost: spis z natury daje ilości i różnice. Wycena księgowo-rachunkowa to cena i wartość, a ta zależy od ewidencji ilościowo-wartościowej, którą ustawa przewiduje jako pierwszą z czterech metod prowadzenia kont pomocniczych dla rzeczowych składników aktywów obrotowych (art. 17 ust. 2 pkt 1). Druga metoda to sama ewidencja ilościowa, przy której wartość stanu wycenia się przynajmniej na koniec okresu sprawozdawczego (pkt 2). W sytuacjach nietypowych, na przykład przy sporze o wartość uszkodzonego towaru, firmy korzystają dodatkowo z usług rzeczoznawcy.
Rola programu WMS w wycenie magazynu
Program WMS tworzy ewidencję zapasów i śledzi ruch każdego towaru, więc dostarcza ilości, na których opiera się wycena. Każda dostawa tej samej pozycji asortymentowej ma w systemie własną partię i datę przyjęcia, co umożliwia FIFO oraz szczegółową identyfikację. Wartość magazynu to suma wartości wszystkich pozostających na stanie dostaw, ale to, w którym systemie ta suma powstaje, zależy od podziału ról opisanego niżej.
Co potwierdza dokumentacja, a co ustala analiza
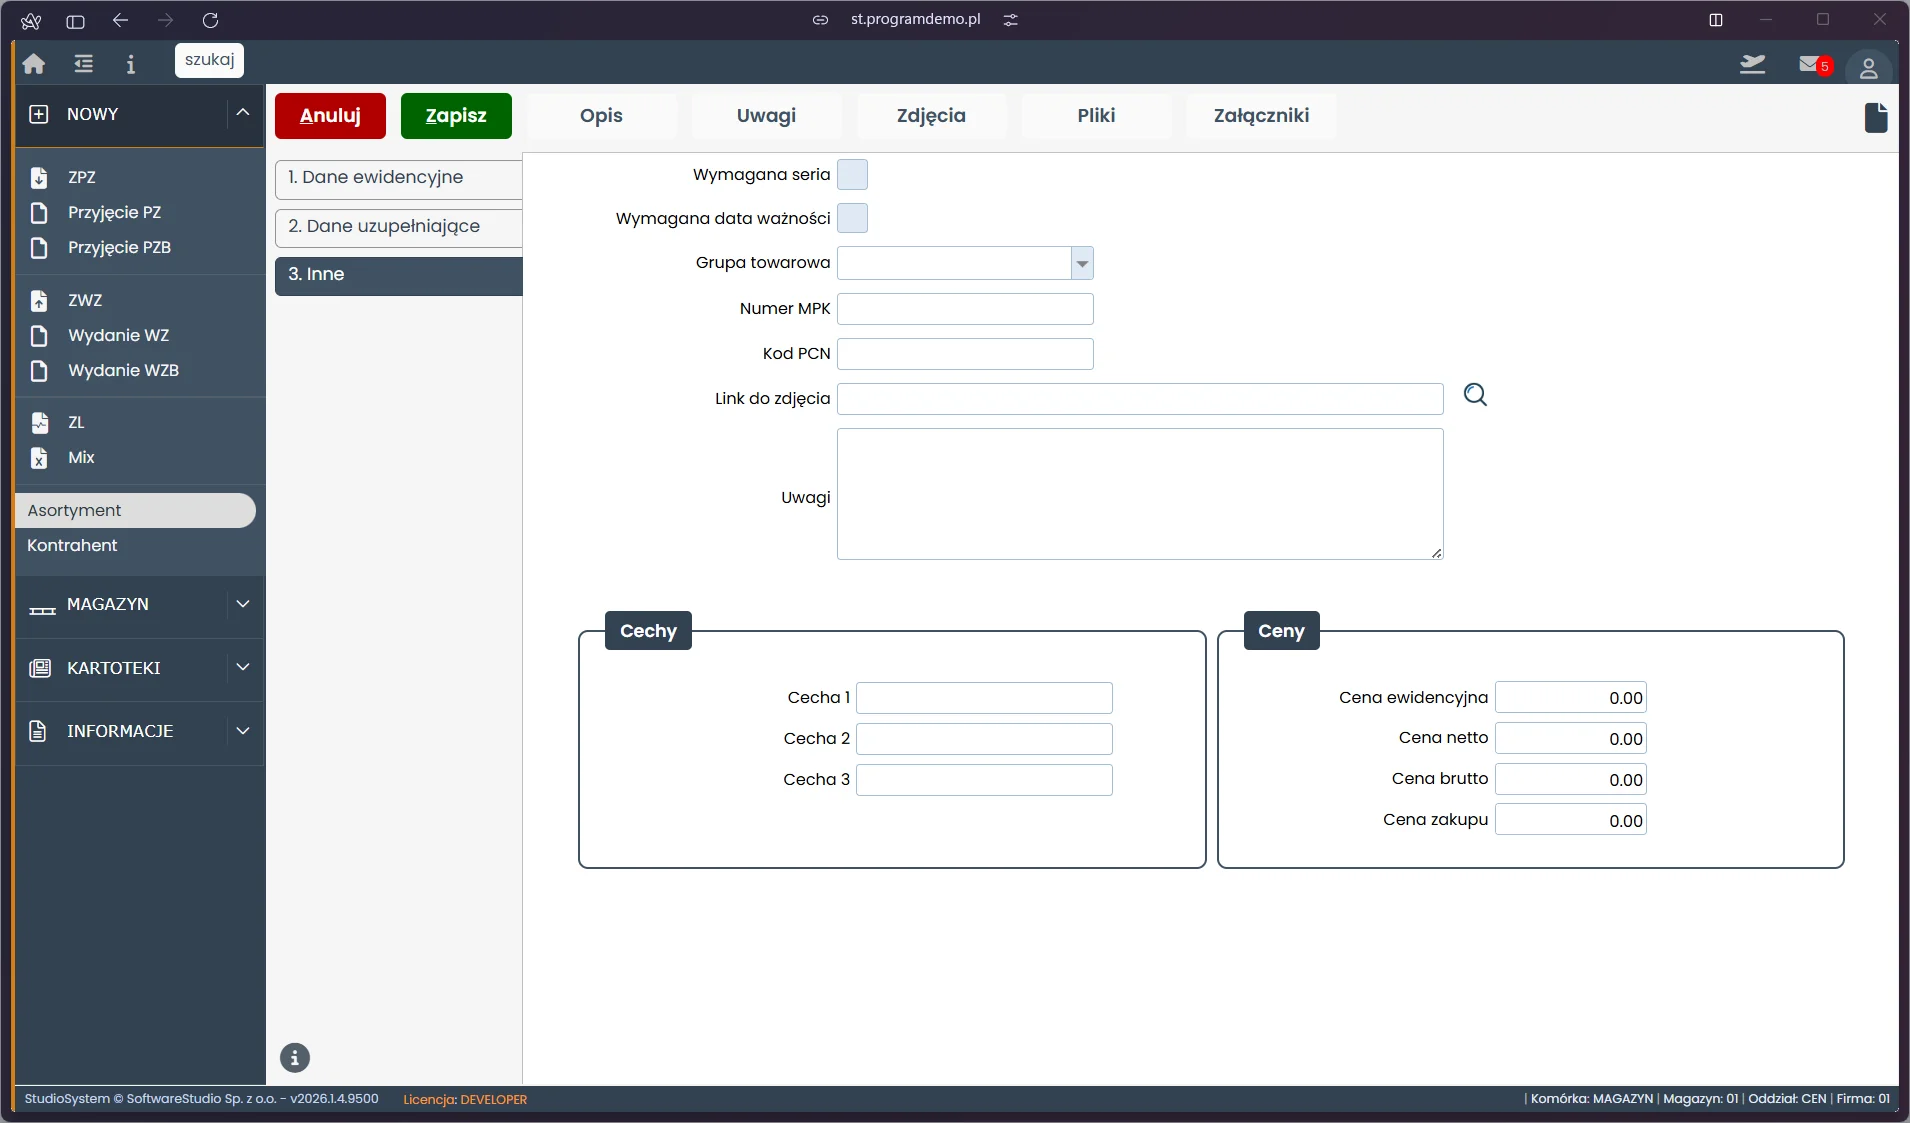
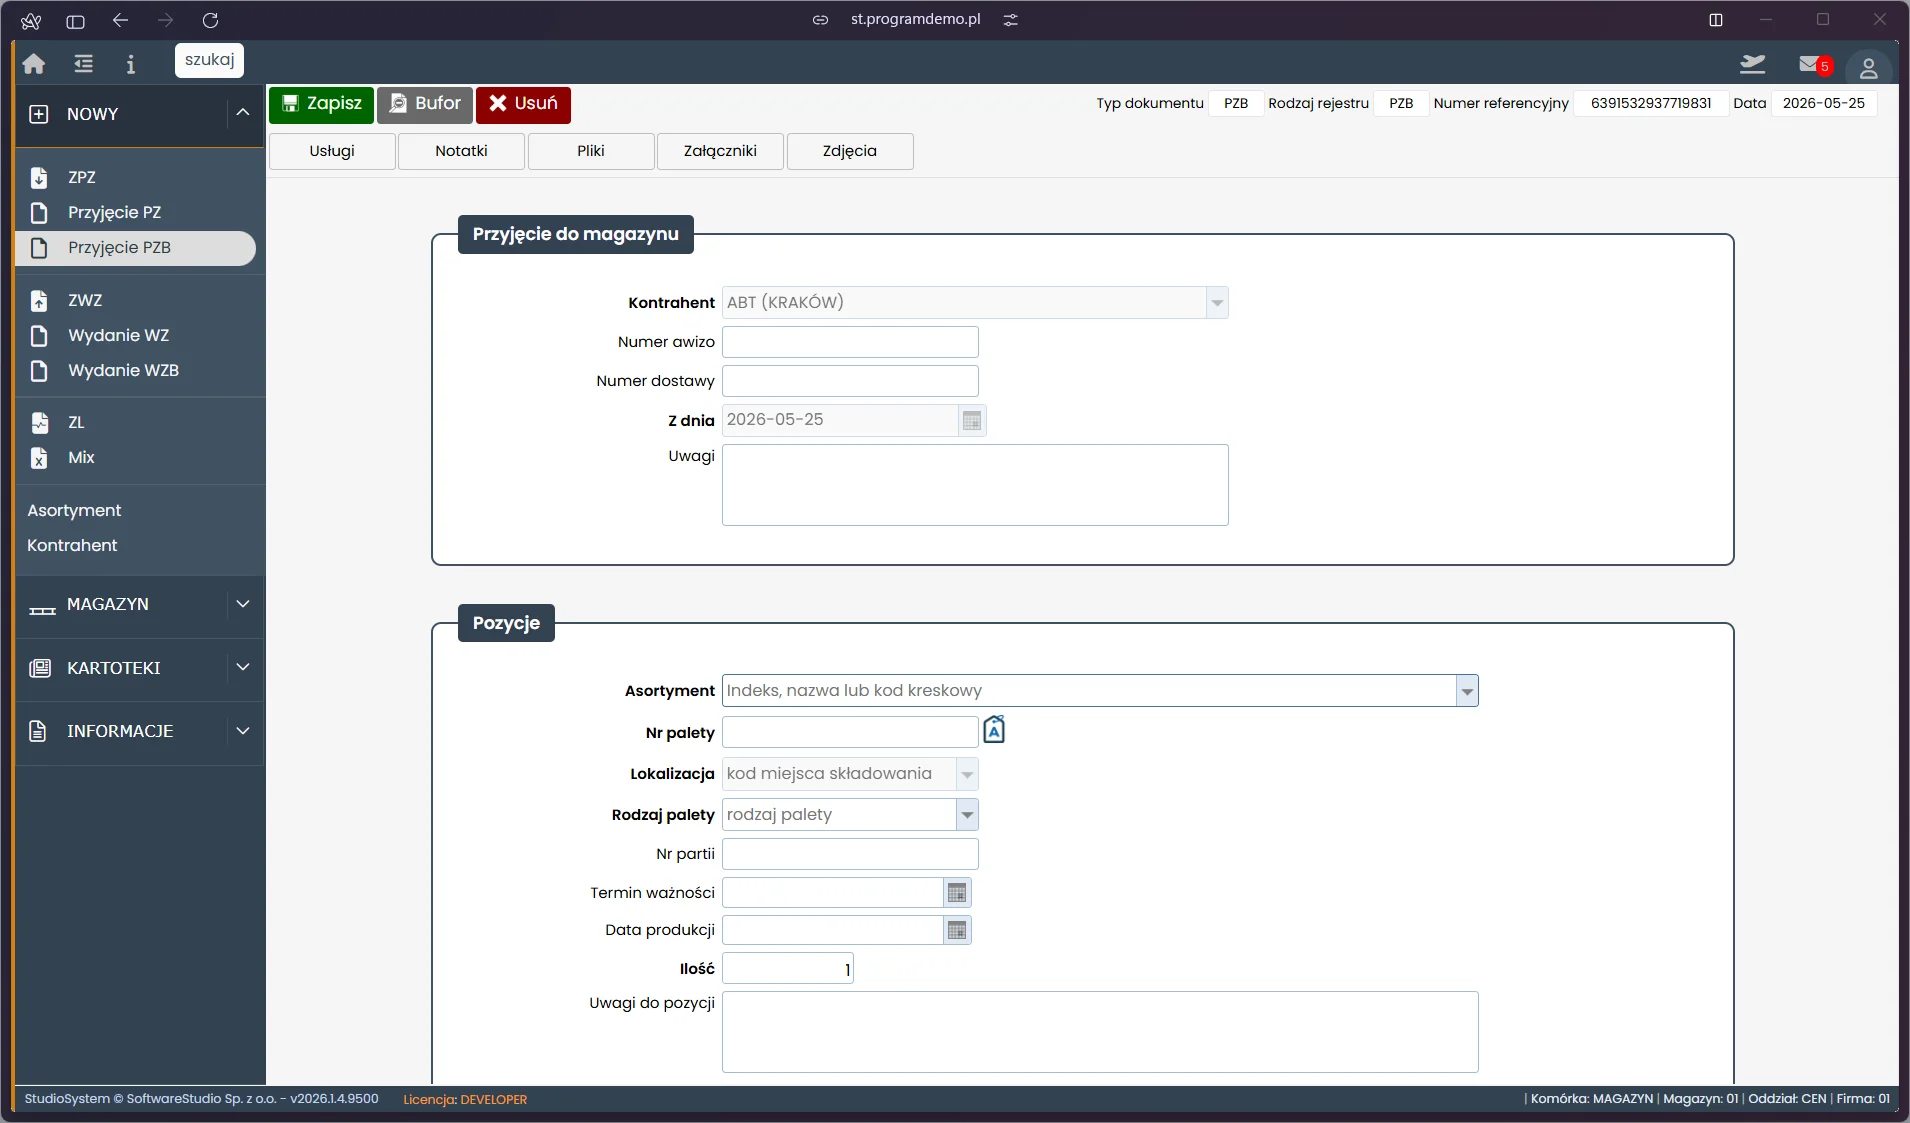
Kartoteka asortymentu w Studio WMS.net ma pola cen, a formularz przyjęcia pokazuje ilość, partię, termin ważności i lokalizację. Strony o integracji opisują natomiast podział, w którym ERP odpowiada za ceny i rozrachunki, a magazyn odsyła potwierdzenia PZ i WZ z faktycznie przyjętymi i wydanymi ilościami. Materiały o produkcie opisują granicę między wartością w magazynie a wartością w ERP nieco inaczej, więc ta strona nie rozstrzyga jej za konkretne wdrożenie.
| Dane | Co wynika z dokumentacji | Co ustala analiza przedwdrożeniowa |
|---|---|---|
| Ilość, partia, termin ważności, lokalizacja | Pola pozycji dokumentu przyjęcia; stan wynika z dokumentów | Które pola są wymagane dla danego towaru |
| Cena zakupu i cena ewidencyjna | Kartoteka asortymentu ma pola Cena ewidencyjna, Cena netto, Cena brutto i Cena zakupu | Skąd ceny trafiają do kartoteki i kto je aktualizuje |
| Cena na dokumencie przyjęcia | Do ERP wracają PZ i WZ z ilościami rzeczywistymi | Czy cenę nadaje ERP, czy podaje się ją przy przyjęciu |
| Metoda i wartość rozchodu | FIFO i FEFO opisano jako zasady wydawania towaru | W którym systemie liczy się wartość rozchodu |
| Odpis aktualizujący | Program dostarcza terminy, partie i statusy blokad | Kto ocenia i ujmuje odpis w księgach |
Przed wdrożeniem warto zapisać cztery rzeczy, bo od nich zależy, gdzie powstanie wartość zapasu:
- Źródło ceny - kto nadaje cenę dokumentowi przyjęcia i gdzie leży kartoteka cen.
- Miejsce liczenia - w którym systemie powstaje wartość rozchodu.
- Częstotliwość wymiany - jak często ERP dostaje dokumenty z magazynu.
- Metoda i odpisy - zapis w polityce rachunkowości, który program ma odzwierciedlać.
Te ustalenia zbiera analiza przedwdrożeniowa. Gdy księgi rachunkowe prowadzi się przy użyciu komputera, dokumentacja polityki rachunkowości obejmuje opis systemu informatycznego z wykazem programów oraz opisem algorytmów i parametrów (art. 10 ust. 1 pkt 3 lit. c). Jeśli wycena rozchodu liczy się w programie, jej ustawienia powinny więc być opisane tak samo jak reszta systemu. Ocenę, co należy do ksiąg, zostawiamy księgowości.
Dla firm, które muszą przekazać dane organowi podatkowemu, ważny jest też plik JPK_MAG. W pliku widać skutek wyceny rozchodu jako cenę jednostkową i wartość pozycji, a samą wycenę opisuje strona o JPK_MAG a programie magazynowym. Krótkie zestawienie metod wyceny podaje także strona o zaletach systemu WMS.
Od czego zależy wartość samego magazynu jako budynku?
Drugie znaczenie wyceny magazynu dotyczy nieruchomości. Wartość rynkową i odtworzeniową nieruchomości określają rzeczoznawcy majątkowi (art. 150 ust. 5 ustawy o gospodarce nieruchomościami, tekst jednolity Dz.U. 2026 poz. 399, stan na 8.10.2026). Rzeczoznawca wycenia także maszyny i urządzenia trwale związane z nieruchomością (art. 174 ust. 3). Towary leżące w środku wycenia się zasadami opisanymi wyżej, a dane z programu magazynowego do wyceny budynku się nie przydają.
Przy wyborze podejścia i metody rzeczoznawca uwzględnia w szczególności cel wyceny, rodzaj i położenie nieruchomości, przeznaczenie w planie miejscowym, stan nieruchomości oraz dostępne dane o cenach, dochodach i cechach nieruchomości podobnych (art. 154 ust. 1). Lista jest otwarta, więc poniższe czynniki to tylko typowe przykłady dla obiektów magazynowych.
Lokalizacja
Magazyny położone blisko głównych dróg transportowych mają zwykle wyższą wartość rynkową. Dogodna lokalizacja ułatwia dystrybucję towarów i skraca czas transportu, co zmniejsza koszty logistyczne, a bliskość węzłów komunikacyjnych czyni obiekt atrakcyjniejszym dla firm, które potrzebują szybkiego dostępu do rynków.
Wielkość i układ
Wielkość magazynu i jego układ wpływają na efektywność operacyjną, a w konsekwencji na wartość. Większy obiekt pomieści więcej towaru, a odpowiednia wysokość składowania i rozmieszczenie regałów poprawiają jego użyteczność. To, jak rozmieścić towary wewnątrz obiektu, opisuje osobna strona o rozmieszczeniu towarów w magazynie.
Dostępność komunikacyjna
Położenie przy głównych szlakach transportowych umożliwia szybką wysyłkę i odbiór towarów oraz zwiększa zainteresowanie potencjalnych najemców, którzy szukają obiektów z dostępem do różnych form transportu. Wielomodalne połączenia zwiększają elastyczność operacyjną obiektu.
Podejścia do wyceny nieruchomości
Ustawa zna cztery podejścia: porównawcze, dochodowe, kosztowe oraz mieszane (art. 152 ust. 2). Podejście kosztowe daje wartość odtworzeniową, a pozostałe wartość rynkową (art. 152 ust. 3). Każde z nich opisuje art. 153:
- Porównawcze - wartość odpowiada cenom podobnych nieruchomości, które były przedmiotem obrotu, skorygowanym o różniące je cechy i upływ czasu.
- Dochodowe - wartość zależy od przewidywanego dochodu z nieruchomości, więc pasuje do magazynów przynoszących lub mogących przynosić dochód, na przykład z wynajmu.
- Kosztowe - wartość odpowiada kosztom odtworzenia pomniejszonym o zużycie, z osobnym ujęciem kosztu nabycia gruntu i odtworzenia jego części składowych.
- Mieszane - stosuje się, gdy uwarunkowania nie pozwalają na podejście porównawcze ani dochodowe.
Wybór podejścia należy do rzeczoznawcy. Wśród czynników wymienionych wprost w art. 154 ust. 1 nie ma oprogramowania magazynowego, więc ewentualny wpływ systemu WMS na wartość obiektu ocenia rzeczoznawca, a nie ustawa. Dla obiektu działającego jako magazyn najemcy ważniejsze bywa to, jak sprawnie pracuje się w jego wnętrzu, a tę sprawność opisują strony o programie magazynowym i o optymalizacji przestrzeni.
Którą stronę o wycenie i ewidencji otworzyć dalej?
Serwis ma kilka stron, które dotykają wartości zapasów, a każda odpowiada na inne pytanie. Ta strona omawia metody wyceny, odpisy i podział ról między WMS a ERP, a tabela pokazuje, do czego służą pozostałe.
| Strona | Czym się zajmuje | Kiedy ją otworzyć |
|---|---|---|
| Wycena wdrożenia WMS.net | Koszt wdrożenia programu i to, od czego zależy | Gdy pytasz o cenę programu, a nie o wartość towaru |
| Ewidencja magazynowa | Rodzaje ewidencji magazynowej i wybór metody | Gdy wybierasz sposób prowadzenia ewidencji |
| Gospodarka magazynowa | Obieg towaru i dokumentów, z krótkim przykładem wyceny | Gdy chcesz zobaczyć cały obieg towaru i dokumentów |
| Zarządzanie zapasami | Poziomy zapasu i koszt jego utrzymania | Gdy ustawiasz politykę zapasów |
| Inwentaryzacja magazynu | Terminy spisu z natury i rozliczenie różnic | Gdy przygotowujesz spis albo rozliczasz jego wynik |
| JPK_MAG a program magazynowy | Plik na żądanie organu i wycena rozchodu w pliku | Gdy dane magazynowe mają trafić do organu podatkowego |
| Integracja z systemem ERP | Które dokumenty płyną między WMS a ERP i w którą stronę | Gdy ustalasz, gdzie powstaje wartość zapasu |
Ogólny obraz wymiany danych z innymi systemami daje dział Integracje, a pełny spis stron tematu znajdziesz w bazie wiedzy.